Beleggen in een vakantiewoning: rendement, btw, box 3 en risico’s
Beleggen in vastgoed betekende lange tijd: een woning kopen en die verhuren aan een vaste huurder. Door strengere regels voor de verhuur van woningen kijken steeds meer beleggers naar een alternatief: een vakantiewoning als belegging. U verhuurt aan vakantiegasten, vaak via een verhuurorganisatie, en kunt er soms zelf ook verblijven. Maar wat levert het op, hoe zit het met de belasting en wat zijn de risico’s?
Twee bronnen van rendement
Een vakantiewoning levert op twee manieren rendement op:
- Huurinkomsten. Wat er na alle kosten van de verhuur overblijft. Dit is het directe rendement.
- Waardeontwikkeling. Als de woning in waarde stijgt, realiseert u dat bij verkoop. Dit is niet zeker, en hangt sterk af van de locatie.
Juist aan de kust spelen schaarste en vraag samen. Er wordt weinig bijgebouwd, en de vraag naar verblijf aan zee groeit, ook buiten het hoogseizoen.
Een rekenvoorbeeld
Hoe het directe rendement wordt opgebouwd, ziet u het best aan een voorbeeld. Hieronder een appartement van ruim 70 m² voor vier personen, met een koopsom van € 541.500 v.o.n. exclusief btw, in het verwachte scenario (gemiddeld ruim 71% bezet):
| Post | Per jaar |
|---|---|
| Totale verhuuropbrengst (incl. schoonmaak, linnen en btw) | € 76.189 |
| Kale huuropbrengst (na btw, schoonmaak en linnen) | € 56.055 |
| Verhuurcommissie (25%) | − € 14.014 |
| Vaste lasten: VvE, energie, belastingen, onderhoud | − € 7.203 |
| Netto huuropbrengst | € 34.838 |
| Direct rendement (netto / koopsom) | 6,4% |
Dit zijn prognoses op basis van benchmarkonderzoek naar weekprijzen en bezetting, niet de uitkomst van een bestaande verhuurperiode. Financieringslasten en inkomstenbelasting zijn er nog niet vanaf. Wilt u het voor een specifiek appartement doorrekenen, met of zonder hypotheek? Gebruik dan de rendementscalculator.
Btw: terugvragen bij zakelijke verhuur
Koopt u een nieuwe vakantiewoning, dan betaalt u 21% btw. Verhuurt u die zakelijk aan vakantiegasten, dan kunt u zich als btw-ondernemer aanmelden en de btw terugvragen, naar rato van de verhuur. Over de huur rekent u sinds 1 januari 2026 21% btw (daarvoor 9%). Let op de herzieningsperiode: stopt u binnen negen jaar na het jaar van ingebruikname met verhuren, of verkoopt u zonder btw, dan betaalt u een deel van de btw terug. Een bestaande vakantiewoning koopt u in de regel zonder btw, maar met 8% overdrachtsbelasting (2026).
Box 3: hoe wordt een vakantiewoning belast?
Houdt u de vakantiewoning privé, dan valt die in box 3. Voor 2026 geldt:
- De woning telt als overige bezitting, met een forfaitair rendement van 6% over de WOZ-waarde.
- Een hypotheek telt als schuld; daarvoor geldt een (voorlopig) forfaitair rendement van 2,70%.
- Het tarief is 36%; het heffingsvrij vermogen is € 59.357 per persoon.
- Is uw werkelijke rendement lager dan het forfaitaire, dan kunt u dat aantonen en betaalt u over het werkelijke rendement.
Het kabinet werkt aan een box 3 op basis van werkelijk rendement, naar verwachting vanaf 2028. De behandeling in de Eerste Kamer loopt nog, dus de precieze regels liggen niet vast. Een alternatief is beleggen via een BV: dan valt het resultaat onder de vennootschapsbelasting. Welke route voor u het gunstigst is, hangt af van uw situatie; bespreek dat met uw fiscalist.
De risico’s
Een vakantiewoning als belegging is geen spaarrekening. Houd rekening met:
- Bezetting en prijzen. Een slecht seizoen, minder toerisme of meer concurrentie drukt de opbrengst.
- Kosten. Energie, onderhoud, VvE-bijdrage en lokale heffingen kunnen stijgen.
- Regelgeving. Belastingregels, btw-tarieven en gemeentelijke regels voor verhuur kunnen veranderen.
- Verkoopbaarheid. Vastgoed verkoopt u niet van de ene op de andere dag.
- De verhuurorganisatie. Uw rendement hangt sterk af van hoe goed de verhuur, het onderhoud en de gastbeleving zijn geregeld.
Waar u op let bij een vakantiewoning als belegging
- Locatie. Hoe dicht bij strand, natuur en voorzieningen? Is er ruimte voor veel nieuw aanbod, of blijft het schaars?
- Verhuur en beheer. Wie verhuurt, hoe lang loopt het contract en wat zijn de voorwaarden als u wilt verkopen?
- Kosten. Vraag een volledig overzicht: commissie, VvE, energie, belastingen en onderhoud.
- Eigen gebruik. Hoeveel dagen kunt u er zelf verblijven, en in welke periodes?
- Grond en bestemming. Eigen grond of erfpacht, en is de bestemming recreatief (geen permanente bewoning)?
- Fiscaliteit. Privé of via een BV, btw-ondernemer of niet: laat het vooraf doorrekenen.
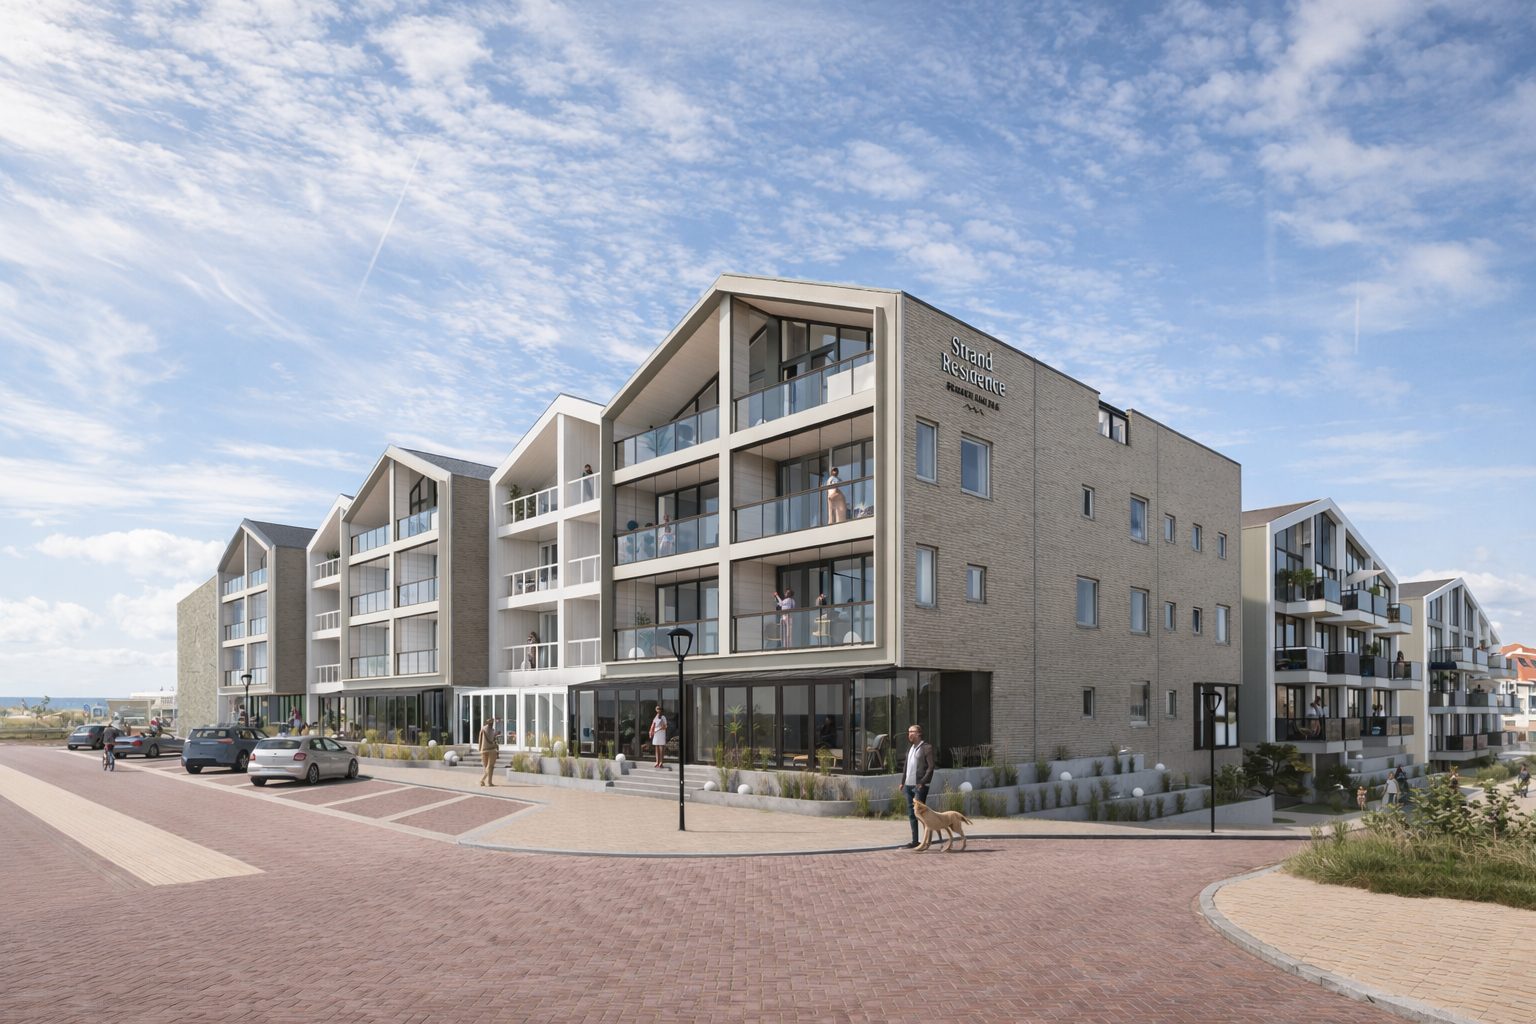
Strand Residence Bergen aan Zee
Bij Strand Residence in Bergen aan Zee is de verhuur van de 70 appartementen vooraf geregeld via een vaste verhuurorganisatie, met een looptijd van twintig jaar. De prognoses zijn opgesteld met ParcPros; per appartement ziet u alle kosten post voor post, en het directe rendement ligt tussen ongeveer 4,4% en 6,4%. U kunt er tot 89 dagen per jaar zelf verblijven. De appartementen worden compleet ingericht opgeleverd, op eigen grond.
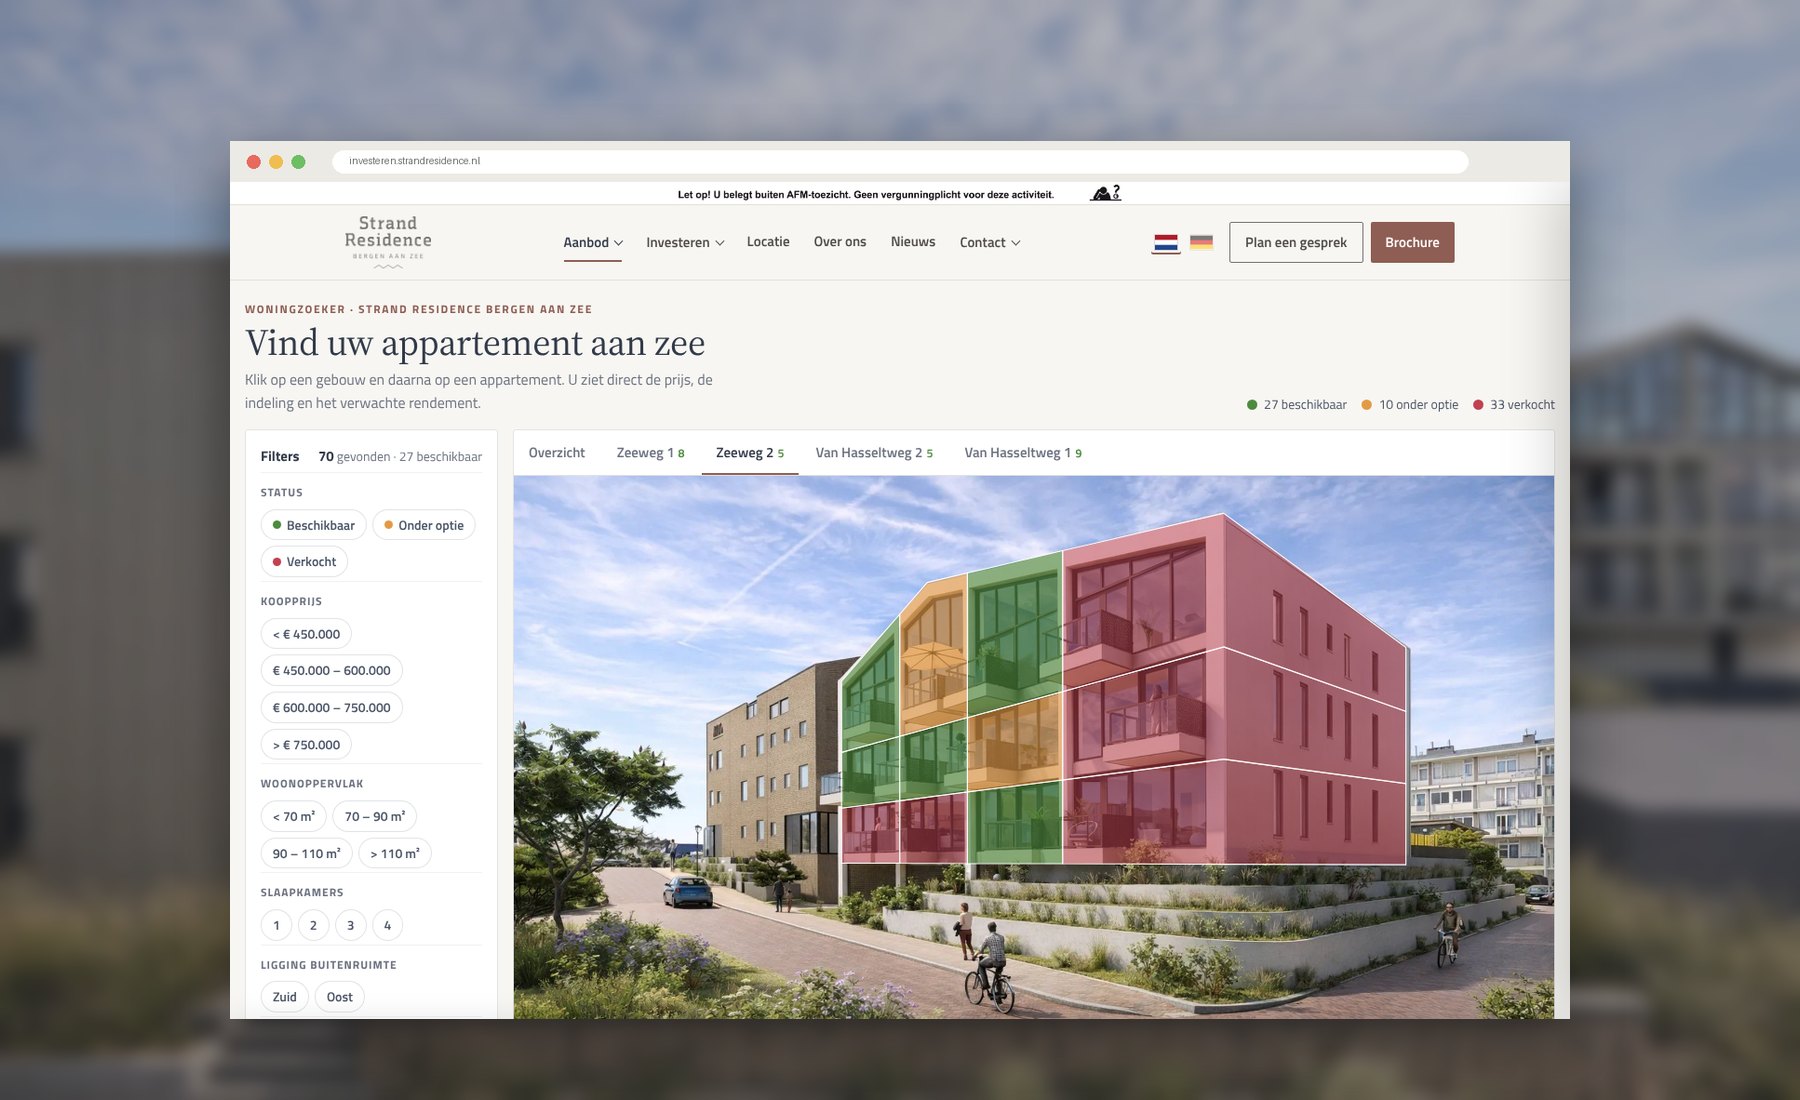
Bekijk de beschikbare appartementen in de woningzoeker, of lees meer over hoe de rendementsberekening is opgebouwd.
Veelgestelde vragen
Is een vakantiewoning een goede belegging?
Dat hangt af van de locatie, de bezetting, de kosten en hoe de verhuur is geregeld. Een vakantiewoning levert huurinkomsten op en kan in waarde stijgen, maar er zijn ook risico’s, zoals een lagere bezetting, hogere kosten of nieuwe regelgeving. Reken het daarom per woning door.
Hoeveel rendement levert een vakantiewoning op?
Het directe rendement (netto huuropbrengst gedeeld door de koopsom) ligt bij professioneel verhuurde vakantieappartementen op goede kustlocaties vaak tussen de 4% en 6,5%. Waardestijging komt daar eventueel bij, maar is niet zeker.
Hoe wordt een vakantiewoning belast in box 3?
In 2026 valt een vakantiewoning in box 3 onder de overige bezittingen. De Belastingdienst rekent met een forfaitair rendement van 6% over de WOZ-waarde, belast tegen 36%. Is uw werkelijke rendement lager, dan kunt u dat aantonen.
Kan ik zelf in mijn beleggingsvakantiewoning verblijven?
Vaak wel, maar beperkt. Bij appartementen in een verhuurconcept staat in de afspraken hoeveel dagen u er zelf kunt verblijven. Eigen gebruik verlaagt wel de huuropbrengst en het deel van de btw dat u terugkrijgt.
Dit artikel is algemene informatie en geen fiscaal, juridisch of financieel advies. Fiscale regels kunnen wijzigen; laat uw eigen situatie beoordelen door een adviseur. Rendementen zijn prognoses en geen garanties. Let op! U belegt buiten AFM-toezicht.